Resolvemos en vivo tus dudas como obligado a llevar contabilidad.
Apartar mi cupoSi nunca has declarado renta, probablemente solo quieres respuestas a tres preguntas: ¿me toca a mí?, ¿qué necesito tener listo? y ¿para cuándo es? Si ya declaras hace años o eres el contador que acompaña a otros en esto, seguramente buscas los detalles finos que hacen la diferencia entre una declaración correcta y una que termina en un requerimiento de la DIAN.
Debes declarar renta en 2026 correspondiente al año gravable 2025 si en este último año superaste alguno de los siguientes topes: ingresos brutos de $69.718.600, patrimonio bruto de $224.095.500, compras con tarjeta de crédito/consignaciones/depósitos/inversiones de $69.718.600 y/o compras y consumos totales de $69.718.600. Los plazos van del 12 de agosto al 26 de octubre de 2026, según los dos últimos dígitos de tu cédula o Rut. Declarar no es lo mismo que pagar. Si quieres el detalle completo, sigue leyendo.
Piénsalo así: la declaración de renta es como un resumen anual de tu vida financiera que le entregas a la DIAN. En él cuentas cuánto ganaste, cuánto gastaste, y qué tienes a tu nombre (casa, carro, cuentas, inversiones) al cierre del año anterior.
Y aquí va la primera tranquilidad: declarar no es lo mismo que pagar. Presentar el formulario es una obligación formal; el impuesto solo aparece si, después de aplicar los beneficios que la ley permite, tu renta líquida gravable supera cierto umbral. La mayoría de las personas que declaran por primera vez terminan sin pagar un peso.
La declaración correspondiente al año gravable 2025 se presenta durante 2026, en el Formulario 210 para personas naturales residentes no obligadas a llevar contabilidad.
Esta es, probablemente, la pregunta que te trajo hasta aquí. Eres persona natural residente y debes declarar si, durante 2025, cumpliste al menos una de estas seis condiciones (con una sola ya te toca, no hace falta cumplirlas todas):
Si ninguna de estas condiciones te aplica, respira tranquilo: no estás obligado a declarar. Y si estás inscrito en el Régimen Simple de Tributación (RST), tampoco presentas este formulario, porque el impuesto SIMPLE lo reemplaza.
Si ya definitivamente sabes que sí debes presentar la declaración de renta, esto es lo que conviene tener a la mano antes de empezar, para no ir a las carreras buscando papeles a última hora:
Con esto reunido, ya tienes el 80% del trabajo hecho. Lo que sigue son los detalles que marcan la diferencia entre una declaración simple y una que se complica.
Si tu único ingreso es un salario fijo, puedes leer esta parte por encima. Pero en cuanto se te suma un arriendo, unos honorarios extra o una pensión adicional, esto empieza a importarte de verdad. El Formulario 210 no suma todos tus ingresos en un solo número: los separa en cédulas, y cada una se calcula con sus propias reglas.
Mezclar cédulas —por ejemplo, aplicar un beneficio de una a los ingresos de otra— es de los errores más frecuentes, y de los que más dolores de cabeza traen cuando la DIAN revisa la declaración.
Si eres asalariado, esta parte te interesa. Depurar la cédula general no es "ingresos menos exenciones": es un procedimiento de tres pasos con dos topes que deben cumplirse al mismo tiempo.
Muchas personas —y algunos contadores con afán— aplican el 25% sin revisar el segundo límite, y terminan reportando una renta exenta mayor a la permitida. Ese detalle, multiplicado por miles de declarantes, explica buena parte de los cruces que hace la DIAN cada año.
Para quien vive de una mesada, la regla cambia de forma: tu pensión sólo tributa en la parte que exceda de 1.000 UVT mensuales. Por debajo de ese monto, no pagas impuesto de renta por tu pensión, ni siquiera si la recibes del exterior o de un organismo multilateral —algo que muchos pensionados con ingresos de otros países no saben.
Quien factura por su cuenta —consultores, profesionales independientes— tropieza aquí más que nadie. Facturar no es lo mismo que "ganar" para efectos fiscales, y la regla cambia según si la persona lleva contabilidad o no.
El caso típico: un consultor independiente, sin obligación de llevar contabilidad, factura honorarios en diciembre de 2025, pero el cliente le paga en enero de 2026. Si no lleva contabilidad, ese ingreso pertenece al año gravable 2026 —no al 2025—, aunque la factura tenga fecha de diciembre. Contarlo en el año equivocado puede hacerte concluir que alguien está obligado a declarar cuando en realidad no lo está por ese criterio, o viceversa.
Un caso especial dentro de esta misma regla: los ingresos por venta de inmuebles se entienden realizados en la fecha de la escritura pública, sin importar si el registro en la oficina de instrumentos públicos se demora, o si el dinero se recibió antes o después de firmar.
No importa qué tan simple o compleja sea tu situación: todo el que declara reporta patrimonio, aunque sea solo una cuenta de ahorros y un carro. Y ahí suele estar el primer tropiezo. Es normal pensar que declarar el patrimonio es sumar lo que hay en el banco más el avalúo de la casa. La realidad es más precisa que eso:
Este nivel de detalle es exactamente donde la DIAN encuentra diferencias al cruzar la información exógena. Vale más dedicar una hora a revisar cómo se valora cada activo, que corregir la declaración después.
Si en 2025 vendiste una casa, un carro con más de dos años de uso, heredaste algo, recibiste una donación o te ganaste una lotería, presta atención aquí: es el terreno donde más dinero se pierde por desconocimiento. Existen tres formas distintas de calcular el costo fiscal de un inmueble vendido, y cada una arroja un resultado diferente.
Cuando una persona natural no obligada a llevar contabilidad vende su casa de habitación poseída por más de dos años, puede tomar como costo fiscal:
Un ejemplo lo hace más claro: una casa comprada en 2010 por $45.000.000 y vendida en 2025 por $310.000.000 puede arrojar una utilidad gravable de entre $265.000.000 y $169.600.000, dependiendo de qué opción se escoja. Esa diferencia de casi $100.000.000 en base gravable es, literalmente, la diferencia entre pagar o no pagar impuesto, porque además existe una exención de las primeras 5.000 UVT ($248.995.000 para 2025) de la utilidad, siempre que el dinero de la venta se deposite en una cuenta AFC o se destine a pagar un crédito hipotecario vinculado con esa misma vivienda.
Todo lo demás tributa al 15% (20% para loterías y rifas).
Cada situación tiene sus propios detalles, y no siempre un artículo alcanza a cubrirlos todos. Por eso realizamos una conferencia 100% práctica con Leonardo Varón García, contador público, exconsejero del CTCP, exmiembro de la Junta Central de Contadores y exdirector de GLENIF por Colombia. Ya puedes ver la grabación completa cuando quieras, con todas las preguntas resueltas en vivo, sin filtros.
Ver la grabación completaSi este año donaste dinero o bienes a una fundación, una universidad o una entidad sin ánimo de lucro, hay un beneficio que muchos donantes dejan sobre la mesa por una confusión frecuente: pensar que la donación "se resta de la renta". No es así. La norma la trata como un descuento tributario directo del 25% del valor donado, que se resta del impuesto ya calculado, no de la base gravable. En términos simples: vale más que una simple deducción, peso por peso.
Para que proceda, la donación debe hacerse a una entidad sin ánimo de lucro perteneciente al Régimen Tributario Especial (o a entidades no contribuyentes como la Cruz Roja, juntas de acción comunal o asociaciones de adultos mayores autorizadas por el ICBF), y la entidad debe expedir un certificado —firmado por su representante legal, contador o revisor fiscal— dentro del mes siguiente al cierre del año gravable en que se recibió la donación. Sin ese certificado, con esa fecha exacta, el descuento no procede aunque la donación sea real.
Este descuento, sumado a otros descuentos tributarios, tiene un límite: no puede superar el 30% del impuesto de renta a cargo del contribuyente en el año.
Hay un caso especial que muchos donantes desconocen: si donas alimentos aptos para consumo humano o productos de aseo e higiene a un banco de alimentos constituido como entidad sin ánimo de lucro del Régimen Tributario Especial, el descuento sube al 37% del valor donado —incluyendo los costos de transporte para entregar los alimentos, si el certificado los desagrega—, aunque en este caso específico el tope es del 25% del impuesto a cargo (no el 30% general). Si no alcanzas a usarlo todo en el año, puedes imputarlo en los cuatro periodos gravables siguientes.
Para dimensionar el trámite: hablamos de cerca de 7 millones de personas con esta obligación pendiente por el año gravable 2025, y un recaudo que la DIAN proyecta en unos $6,1 billones —cifras del Comunicado de Prensa No. 090, publicado el 30 de junio de 2026—. Tu fecha puntual sale de los dos últimos dígitos de tu NIT, sin el dígito de verificación, y el rango completo va del 12 de agosto al 26 de octubre de 2026:
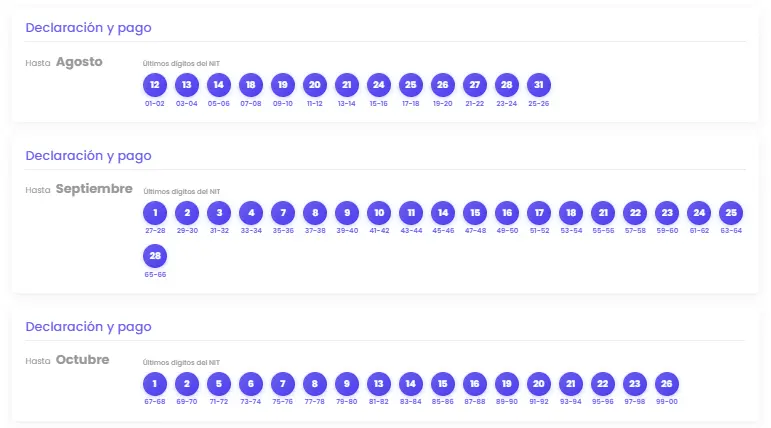
Trátalas como el límite absoluto, no como el día ideal para sentarte a hacerlo. Quien deja el trámite para la última semana casi siempre se topa con algún tropiezo: el portal congestionado por el volumen de gente, un certificado que aún no ha llegado, una cifra que no cierra a tiempo para corregirla con calma. Moverte un par de semanas antes de tu fecha te da ese margen de reacción sin ningún costo adicional.
A nadie le gusta llegar hasta acá, pero es la parte que evita sustos después. Quedarte por fuera del plazo trae más de una consecuencia, no solo el recargo por extemporaneidad:
Hay un matiz que pocos conocen: si tu declaración termina en pérdida fiscal —típico cuando vendes un vehículo por menos de lo que pagaste por él— el tiempo en que la DIAN puede revisarte se estira de tres a seis años. Por eso, en ciertos casos, resulta más conveniente ajustar el costo fiscal del activo vendido para no arrastrar esa pérdida.
La buena noticia es que no estás solo en esto. La DIAN dispone de:
¿Y si lo que reportó un tercero está mal? Pasa más seguido de lo que parece: un empleador reporta un valor de ingresos distinto al que realmente te pagó, por ejemplo. Si detectas una diferencia, lo primero es contactar directamente a quien reportó el dato para que lo corrija ante la DIAN. Si no logras comunicarte a tiempo, puedes informarle directamente a la DIAN que la información reportada por ese tercero es incorrecta, para que no te la exijan como si fuera un hecho cierto al momento de revisar tu declaración.
Te puede interesar 👉 Guía práctica para elegir el mejor software contable en Colombia 2026
Todo el contenido técnico de este artículo —patrimonio, cédulas, ganancias ocasionales y donaciones— hace parte de la Cartilla de Renta Personas Naturales, elaborada por el contador público Leonardo Varón García, consejero del Consejo Técnico de la Contaduría Pública 2018–2021 y exdirector de GLENIF por Colombia. El profesor Varón dictó una sesión práctica en vivo el 22 de julio, con espacio de preguntas sin filtros, y ya puedes ver la grabación completa. La Cartilla completa es gratuita para todos, sin necesidad de haber asistido en vivo.
Guía práctica, 14 anexos resueltos y el temario completo de la declaración de renta AG 2025.
Es el reporte anual con el que una persona natural le cuenta a la DIAN qué ganó, qué gastó y qué posee al cierre del año anterior. No equivale a pagar: el impuesto solo aparece si, tras restar los beneficios que la ley permite, la renta líquida gravable pasa cierto umbral.
Quien haya superado, durante 2025, al menos uno de estos topes: ingresos brutos de $69.718.600 (1.400 UVT), patrimonio bruto de $224.095.500 (4.500 UVT), consumos con tarjeta de crédito o consignaciones bancarias de $69.718.600, o haya sido responsable de IVA en algún momento del año.
Entre el 12 de agosto y el 26 de octubre de 2026, según los dos últimos dígitos del NIT, de acuerdo con el calendario oficial de la DIAN (Comunicado de Prensa No. 090).
Se genera una sanción por extemporaneidad del 5% del impuesto a cargo por cada mes de retraso, o hasta el 20% de las consignaciones bancarias o ingresos brutos si la DIAN determina que nunca se declaró.
Más control estés donde estés.
Solicita tu cotización
Recibe $220.000 por cada referido exitoso.
Conoce más